
Зачем вообще разбираться в криптовалютных платежах
Цифровые платежные системы на базе криптовалют уже давно перестали быть игрушкой для гиков. По данным TripleA и Chainalysis, с 2022 по конец 2025 года количество людей, которые хотя бы раз платили криптовалютой за товары или услуги, выросло примерно с 200–230 млн до 350+ млн по всему миру. Объем крипто-платежей (именно как средства оплаты, а не спекуляции) по оценкам BitPay, Coinbase Commerce и крупных процессинговых компаний растет в среднем на 20–30% в год с 2022 по 2025 годы, несмотря на волатильность рынка.
Другими словами, это уже не экзотика, а отдельный сегмент финтеха, который приходится учитывать и обычным бизнесам, и интернет-проектам.
—
Ключевые термины простым языком
Что такое криптовалютная платежная система
Криптовалютная платежная система — это связка из софта и инфраструктуры, которая позволяет принять криптовалюту от плательщика, зафиксировать транзакцию в блокчейне и отдать получателю либо крипту, либо фиат (рубли, доллары и т.д.).
Если чуть формальнее: это надстройка над блокчейном, которая превращает «сырые» криптотранзакции в понятный бизнесу платежный сервис — с инвойсами, курсами, отчетами и техподдержкой.
Мерчант, провайдер, шлюз — кто есть кто
Чтобы не путаться в терминологии:
1. Мерчант — это бизнес или продавец, который принимает оплату. Когда говорят «мерчант для приема криптовалютных платежей», имеют в виду компанию, которая выступает в роли такого продавца в архитектуре системы (интернет‑магазин, онлайн‑сервис, SaaS и т.п.).
2. Платежный провайдер — сервис, который все это технически обслуживает: генерирует адреса кошельков, отслеживает блокчейн, считает курсы, формирует отчеты.
3. Платежный шлюз — программный слой между сайтом или приложением и провайдером, который берет на себя интеграцию и обмен данными. Это может быть отдельный сервис или компонент внутри провайдера.
—
Базовая архитектура: из чего состоит крипто-платежка
Высокоуровневая схема
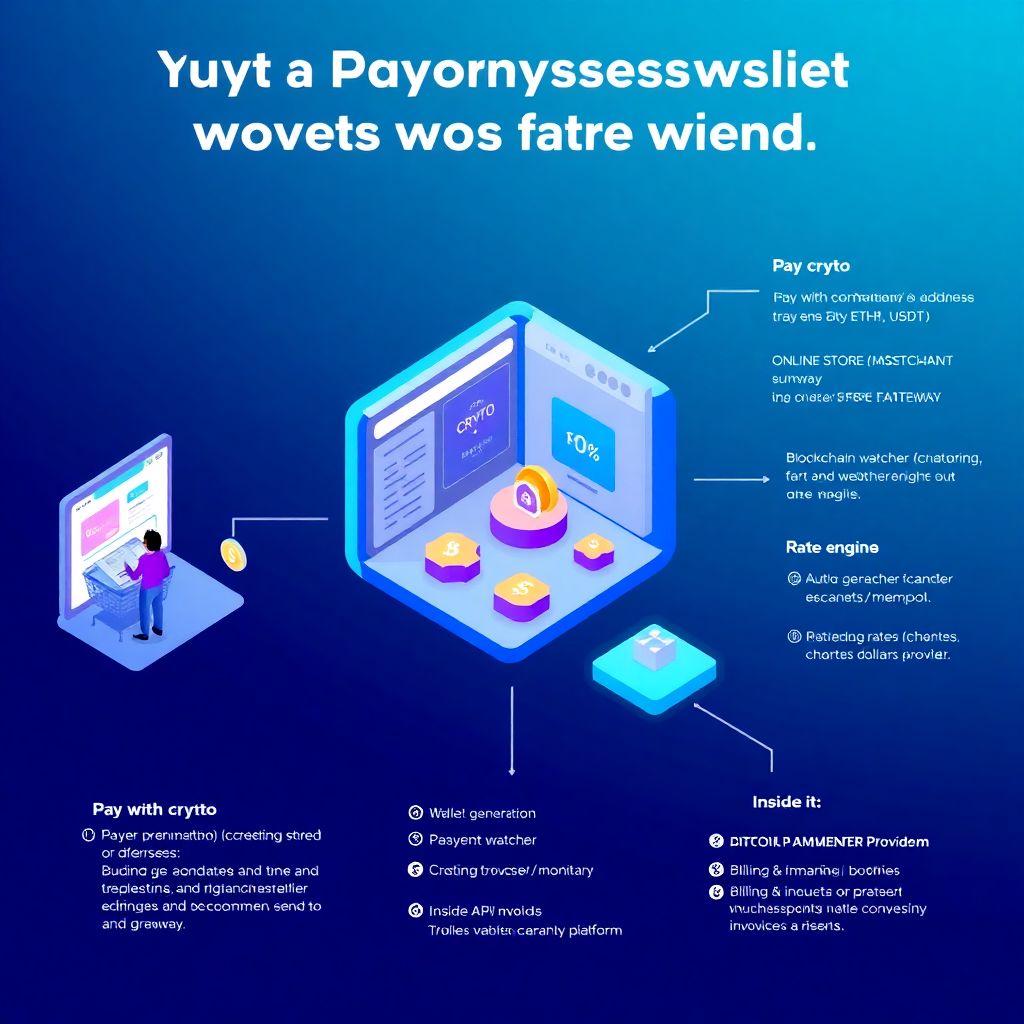
Опишем простую текстовую диаграмму, как обычно выглядит криптовалютная платежная система внутри:
— Пользователь → Сайт/приложение → Платежный шлюз
— Платежный шлюз → Платежный провайдер → Блокчейн
— Блокчейн → Платежный провайдер → Бэк-офис мерчанта (CRM/бухгалтерия)
Если изобразить это в виде стрелок:
`Покупатель`
→ (создает заказ на сайте)
→ `Интернет-магазин`
→ (запрос на оплату)
→ `Шлюз для криптовалютных платежей`
→ (создание инвойса и кошелька)
→ `Блокчейн-сеть (Bitcoin, Ethereum, Tron, и т.д.)`
→ (подтверждение транзакции)
→ `Шлюз / провайдер`
→ (webhook / API-уведомление)
→ `Система мерчанта (CMS/CRM/ERP)`.
Ключевая идея: сайт не работает напрямую с блокчейном. Всю боль по отслеживанию транзакций, комиссий, подтверждений и курсов берет на себя провайдер.
Компоненты внутри провайдера
Внутри любого крупного сервиса приема крипто‑платежей почти всегда найдутся:
— модуль генерации кошельков (address derivation);
— модуль мониторинга блокчейна (blockchain watcher);
— система обменных курсов (rate engine);
— биллинг и учет (invoicing, reconciliation);
— AML/Compliance‑движок (проверка адресов и происхождения средств);
— интерфейс (личный кабинет, API, SDK).
Благодаря этой надстройке криптовалютные платежные системы для бизнеса становятся похожи на привычные эквайринговые сервисы, просто на другом уровне инфраструктуры.
—
Как проходит платеж шаг за шагом
1. Инициация платежа
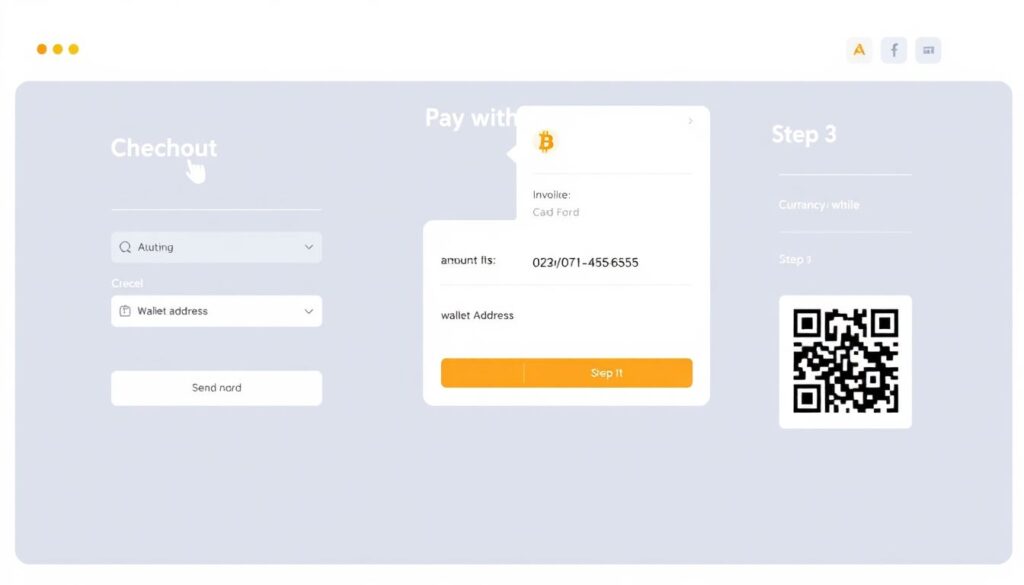
Покупатель выбирает на вашем сайте «Оплата криптовалютой». На этом этапе:
1. Сайт через API обращается к провайдеру.
2. Провайдер создает инвойс: сумму, валюту, срок действия, курс, уникальный кошелек для перевода.
3. Пользователь видит QR‑код и адрес кошелька, на который нужно отправить средства.
Для владельца сайта этот процесс выглядит как еще один способ оплаты, вроде карты или Apple Pay. Для провайдера — это создание отдельной сущности в базе, которая потом «схлопнется» с транзакцией в блокчейне.
2. Отправка криптовалюты пользователем
Дальше покупатель открывает свой кошелек и отправляет, например, USDT или BTC по указанному адресу. В зависимости от сети (Bitcoin, Ethereum, Tron) время попадания транзакции в блокчейн может отличаться — от пары секунд до десятков минут.
С 2023 по 2025 год доля стейблкоинов в крипто‑платежах сильно выросла: по данным Circle, Tether и независимых отчетов, доля платежей в стабильных монетах (USDT, USDC) в некоторых сервисах уже превышает 50–60%, постепенно вытесняя волатильные монеты для повседневных расчетов.
3. Мониторинг и подтверждения
Провайдер подключен к нодам (или использует сторонние node‑провайдеры) и отслеживает:
— появление транзакции в мемпуле;
— включение транзакции в блок;
— количество подтверждений (confirmations).
Типичная текстовая диаграмма логики:
`Новый блок`
→ (проверка адресов)
→ `Есть входящая транзакция на адрес инвойса?`
→ Да → (проверить сумму и комиссию)
→ (обновить статус инвойса: pending → confirmed после N подтверждений).
Для мерчанта это проявляется как смена статуса заказа: «ожидает оплаты» → «оплачено» или «истекло по времени».
4. Конвертация и вывод
Когда транзакция признана окончательной:
— провайдер фиксирует курс (если оплата в фиате);
— начисляет средства на баланс мерчанта;
— при необходимости сразу конвертирует крипту в фиат через обменные партнеры.
С 2022 по 2025 год у многих сервисов появилось авто‑хеджирование: как только поступает BTC/ETH, они автоматически продают его за USDT или фиат, чтобы бизнес не нес валютный риск, особенно при приеме платежей в криптовалюте на сайт с фиксированными ценами в рублях или долларах.
—
Чем крипто-платежи отличаются от классического эквайринга
Комиссии и скорость
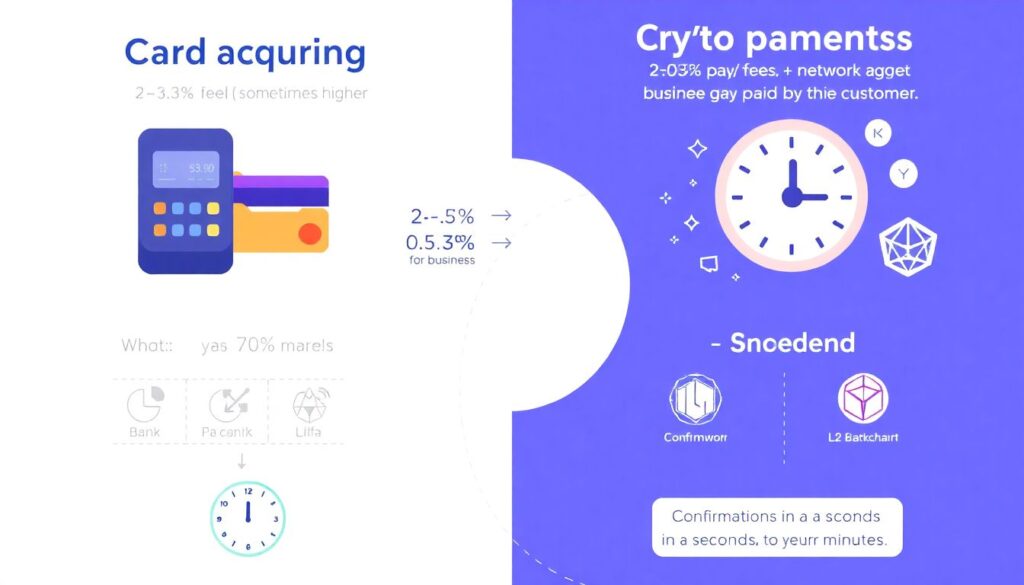
Если сравнивать с карточным эквайрингом:
— комиссия: у карт 2–3% (иногда выше), у крипто‑платежей в среднем 0,5–1,5% для бизнеса плюс сетевая комиссия (gas fee), которая ложится на клиента;
— скорость: в сетях типа Tron и некоторых L2‑решениях подтверждение платежа может занимать секунды до пары минут, в Bitcoin — дольше, но зато выше устойчивость сети.
При этом важно помнить: время зачисления на счет мерчанта зависит не только от блокчейна, но и от политики самого провайдера — кто‑то ждет 1–2 подтверждения, кто‑то — 6 и больше.
Риски и возвраты
Криптовалютные транзакции необратимы на уровне блокчейна. То есть chargeback’ов в привычном банковском смысле здесь нет.
С одной стороны, это уменьшает мошеннические возвраты. С другой — повышает требования к UX и валидации: неверный адрес = потерянные деньги. Поэтому современные провайдеры все чаще реализуют дополнительные проверки и предупреждения перед отправкой средств, особенно при попытке подключить оплату биткоинами и USDT для массовой аудитории, не слишком знакомой с криптой.
—
On-chain vs custodial: как хранятся средства
Некастодиальные (on-chain) решения
В некастодиальной модели провайдер:
— генерирует адреса;
— не держит приватные ключи мерчанта;
— либо сразу пересылает средства на кошелек продавца, либо распределяет по заранее заданным схемам.
Плюсы:
— высокий контроль над активами;
— меньше регуляторных рисков для провайдера.
Минусы:
— больше технической ответственности на стороне бизнеса;
— сложнее реализовать быстрые обмены и авто‑конвертацию.
Кастодиальные решения
Кастодиальный сервис хранит криптовалюту на своих кошельках, а пользователям и мерчантам выдает балансы в базе данных. С точки зрения UX это похоже на биржу:
— внутри системы переводы моментальные и без сетевых комиссий;
— вывод наружу — обычная on-chain транзакция.
За 2022–2025 годы кастодиальные модели доминируют в розничных сценариях: по оценкам Chainalysis, более 60% пользовательских транзакций проходят через централизованные сервисы (биржи, кошельки, платежные платформы), а не напрямую через самостоятельные кошельки, хотя тренд на self‑custody постепенно усиливается.
—
Примеры использования и реальные тренды
E‑commerce и цифровые сервисы
Онлайн‑магазины, SaaS‑платформы и игровые сервисы используют криптовалютные платежные системы для бизнеса, чтобы:
— принимать платежи от клиентов из стран с ограниченным доступом к международным картам;
— снижать комиссию по сравнению с классическим эквайрингом;
— получать платежи в выходные и праздники без задержек.
По данным различных крипто‑провайдеров, с 2022 по 2025 год число интернет‑мерчантов, подключивших хотя бы один криптовалютный метод оплаты, выросло в несколько раз. Например, BitPay и Coinbase Commerce сообщали о двузначных темпах роста количества активных продавцов каждый год в этот период.
Фриланс и кросс‑бордер переводы
Фрилансеры и небольшие агентства все чаще выставляют счета в USDT или других стейблкоинах. Причины простые:
— минимальные комиссии за кросс‑бордер;
— скорость;
— отсутствие зависимостей от конкретных банковских систем.
Здесь активно используются легкие интеграции: плагины для CMS, no‑code‑решения и генераторы инвойсов.
—
Интеграция: как сайт «учится» принимать крипту
API, плагины и виджеты
Если вам нужно прием платежей в криптовалюте на сайт, вариантов несколько:
— API‑интеграция — гибко, но требует разработчиков;
— плагины для популярных CMS (WordPress, Shopify, OpenCart и др.);
— виджеты/checkout‑страницы — внешний хостинг страницы оплаты с минимальными усилиями со стороны вашего сайта.
С точки зрения архитектуры в любом случае сайт общается с провайдером так:
`Сайт` → (создание счета через API) → `Провайдер`
`Провайдер` → (перенаправление или iframe) → `Покупатель платит`
`Провайдер` → (webhook о результате) → `Сайт обновляет заказ`.
Что делает разработчик
В типичном сценарии разработчику нужно:
1. Подключить SDK/библиотеку провайдера.
2. Реализовать создание инвойсов на стороне бэкенда.
3. Обработать webhooks или callback’и:
1. успех платежа;
2. истечение времени;
3. частичная оплата.
4. Настроить безопасность: подписи запросов, валидацию IP, логирование.
Дальше система уже работает как обычный метод оплаты, а пользователь даже не задумывается, что под капотом блокчейн.
—
Безопасность и комплаенс
Техническая безопасность
Провайдеры криптоплатежей за последние три года сильно подтянули стандарты:
— повсеместный HSM (аппаратные модули для хранения ключей);
— мультиподписи (multisig) для крупных счетов;
— распределенное хранение (sharding, MPC‑кошельки).
С 2022 по 2025 год крупные инциденты с кражей средств все чаще связаны не с уязвимостями блокчейна, а с социальной инженерией, взломом админ‑панелей и фишингом. Поэтому все серьезные игроки активно внедряют 2FA, hardware‑key и контроль аномальной активности.
AML и регуляции
Даже если криптовалюта формально не признана законным платежным средством в конкретной юрисдикции, сервисы все равно:
— проверяют адреса по «черным спискам»;
— отслеживают связи с санкционными кошельками;
— используют on‑chain‑аналитику (Chainalysis, TRM и др.).
Это позволяет банкам и регуляторам терпимее относиться к крипто‑транзакциям, особенно когда речь идет о выплачивании средств в фиате на расчетные счета компаний.
—
Как выбрать и «подружиться» с провайдером
Критерии выбора
Когда вы задумываетесь, как подключить оплату биткоинами и USDT, важно смотреть не только на комиссию. Обратите внимание на:
— поддерживаемые сети (BTC, Tron, Ethereum, L2);
— наличие стейблкоинов (USDT, USDC, другие);
— качество документации и SDK;
— частоту и качество webhooks;
— наличие отчетности, пригодной для бухгалтерии и налоговой.
Отдельный вопрос — хранение средств: вы хотите авто‑вывод на свои кошельки, конвертацию в фиат или баланс у провайдера.
Нужно ли «покупать» шлюз
Иногда бизнесу выгоднее не арендовать, а владеть своим решением. Поэтому на рынке можно встретить предложения «шлюз для криптовалютных платежей купить» как программный продукт. Это уже не облачный сервис, а:
— готовый софт с исходным кодом;
— который разворачивается на серверах компании;
— и интегрируется напрямую с нодами и банковской инфраструктурой.
Такой подход оправдан, если у вас большие обороты, строгие регуляторные требования или желание максимально контролировать инфраструктуру. Но он дороже и сложнее в обслуживании, чем использование готовых SaaS‑платформ.
—
Куда все движется: тренды до 2026 года
Рост доли стейблкоинов и L2‑решений
По данным аналитических компаний и эмитентов стейблкоинов, за 2022–2025 годы совокупная капитализация стейблкоинов то снижалась, то росла, но их доля именно в платежных сценариях увеличивается практически постоянно. Бизнесу проще работать с монетами, привязанными к доллару или другой валюте: меньше риск, проще учет.
Одновременно растет использование L2‑сетей (Lightning для Bitcoin, rollups и sidechains для Ethereum) и альтернативных сетей с низкими комиссиями. Это делает мелкие ежедневные транзакции экономически оправданными.
Интеграция с традиционными финсервисами
Еще один заметный тренд: появление гибридных решений, где:
— клиент платит криптой;
— провайдер мгновенно конвертирует средства;
— мерчант получает деньги в фиате на обычный счет.
Такой формат уже тестируют и банки, и крупные платежные агрегаторы. По оценкам отраслевых обзоров, к 2025 году десятки банков и финтех‑компаний интегрировали крипто‑функционал хотя бы в пилотном режиме, а число стран, экспериментирующих с цифровыми валютами центральных банков (CBDC), превышает 100.
—
Вывод: крипто-платежи — это инфраструктура, а не «магия блокчейна»
Если отбросить хайп, цифровые платежные системы на базе криптовалют — это:
— обычная платежная инфраструктура;
— поверх которой лежит блокчейн вместо закрытых банковских сетей;
— с дополнительными рисками и преимуществами.
Бизнесу важно понимать не только слова «Bitcoin» и «USDT», но и то, как все это устроено технически: от генерации адресов до webhook‑уведомлений и отчетности для бухгалтерии. Тогда крипта перестает быть чем‑то «таинственным» и превращается в еще один, довольно гибкий и уже достаточно зрелый инструмент приема денег.
Комментарии